Política monetaria en Países Bajos: contexto y marco institucional (BCE y De Nederlandsche Bank)
Los Países Bajos forman parte de la Eurozona, por lo que la política monetaria que afecta a la economía neerlandesa se diseña y coordina a nivel supranacional a cargo del Banco Central Europeo (BCE) dentro del Eurosistema. El BCE define los objetivos y las herramientas generales —como la orientación de tipos de interés, operaciones de mercado abierto y programas de compra de activos— para mantener la estabilidad de precios en la zona del euro, y estas decisiones condicionan directamente el entorno financiero y crediticio en los Países Bajos.
El marco institucional prioriza la estabilidad de precios en el mediano plazo como referencia común; en la práctica, el BCE toma las decisiones de política monetaria que buscan controlar la inflación y garantizar la liquidez del sistema financiero. Entre las herramientas del BCE están la fijación de tipos oficiales, la provisión de liquidez a bancos y la implementación de medidas no convencionales cuando sea necesario, todas aplicadas de manera homogénea en los países que utilizan el euro.
Funciones principales de De Nederlandsche Bank
- Implementación: De Nederlandsche Bank (DNB) ejecuta las decisiones del BCE en el territorio neerlandés, gestionando operaciones de mercado y la provisión de liquidez a entidades financieras locales.
- Supervisión y estabilidad: DNB participa en el Mecanismo Único de Supervisión (SSM) y colabora con el BCE en la supervisión de bancos significativos, además de velar por la estabilidad financiera y la integridad del sistema de pagos nacional.
- Servicios e infraestructura: como banco central nacional, DNB contribuye a la emisión y distribución de efectivo en los Países Bajos y participa en la gestión de sistemas de pago y liquidación dentro del Eurosistema.
En el plano institucional, la gobernanza se articula con la participación del gobernador de DNB en los órganos decisorios del BCE y la coordinación permanente entre autoridades europeas y nacionales para garantizar que la política monetaria y las funciones macroprudenciales se apliquen de forma coherente en los Países Bajos.
Herramientas y mecanismos de transmisión de la política monetaria en Países Bajos
Herramientas
En los Países Bajos la política monetaria la determina el Banco Central Europeo y se aplica localmente por De Nederlandsche Bank; las herramientas principales son las tasas de referencia del Eurosistema (operaciones de mercado abierto y las facilidades permanentes: facilidad de depósito y préstamo marginal), las operaciones de liquidez a plazo (incluidas las TLTROs), y los programas de compra de activos (por ejemplo, el APP y el PEPP). Además, el régimen de requisitos de reservas y las facilidades permanentes del Eurosistema sirven para gestionar la liquidez bancaria en el mercado neerlandés, mientras que la orientación prospectiva (forward guidance) y la política de tipos negativos han formado parte del conjunto de instrumentos empleados por el BCE y aplicados por DNB.
Mecanismos de transmisión
Los canales por los que estas herramientas afectan a la economía neerlandesa incluyen el canal de tipos de interés —variaciones en los tipos oficiales que modifican las tasas de interés de préstamos y depósitos—; el canal crediticio o de intermediación bancaria —a través de la disponibilidad y coste de crédito que ofrecen bancos nacionales como ING, Rabobank y ABN AMRO—; y el canal de precios de activos y riqueza, especialmente relevante por la elevada exposición a hipotecas y al mercado inmobiliario. Las compras de activos y el programa de expansión monetaria inducen además un reequilibrio de carteras que presiona a la baja las rentabilidades de la deuda pública y corporativa, facilitando financiación más barata en los mercados neerlandeses.
La especificidad del sistema financiero neerlandés condiciona la eficacia de la transmisión: la importancia de la financiación mediante covered bonds y mercados mayoristas, la estructura del mercado hipotecario y el peso de grandes bancos internacionales hacen que cambios en las condiciones de liquidez del Eurosistema (por ejemplo, TLTROs o compras de activos) se transmitan tanto vía costes de financiación bancaria como por variaciones en primas de riesgo y spreads de cobertura hipotecaria. De Nederlandsche Bank, en su rol operativo y supervisor, complementa la implementación con medidas de liquidez y coordinación microprudencial que influyen en cómo las medidas del BCE afectan al crédito y al consumo doméstico.
Impacto de la política monetaria en Países Bajos: inflación, tipos de interés y crecimiento económico
La influencia de la política monetaria sobre los Países Bajos se canaliza principalmente a través del Banco Central Europeo, que determina los tipos oficiales para toda la zona euro. Estos tipos condicionan la dinámica de la inflación al afectar la demanda agregada y las expectativas de precios; en un país abierto y con alta participación del comercio internacional como los Países Bajos, la respuesta inflacionaria también depende de factores externos (precios energéticos, cadenas de suministro) y del comportamiento salarial doméstico.
Los cambios en los tipos de interés tienen un efecto directo sobre los costes de financiación y el crédito bancario, con especial relevancia en el mercado hipotecario neerlandés. La transmisión a la economía neerlandesa se produce por varias vías, entre ellas:
- el coste de los préstamos y las hipotecas;
- la disponibilidad de crédito para empresas y hogares;
- las variaciones en los precios de activos (inmobiliario y financieros);
- el tipo de cambio del euro y su impacto en las exportaciones.
Estas vías determinan cómo las variaciones de política monetaria se traducen en cambios en consumo, inversión y estabilidad financiera.
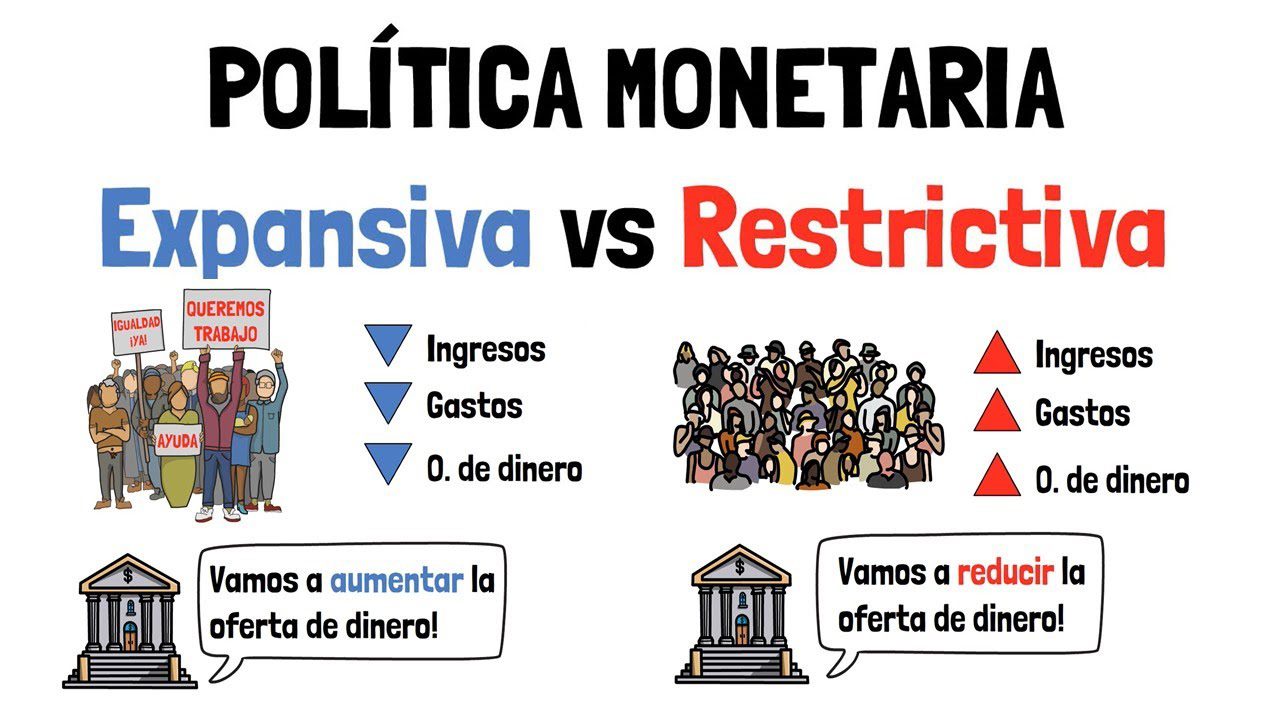
En términos de crecimiento económico, una política monetaria acomodaticia tiende a estimular la demanda interna y la inversión, favoreciendo el empleo y la actividad, mientras que un endurecimiento busca contener la inflación a costa de una moderación del crecimiento. El efecto neto sobre el crecimiento en los Países Bajos depende además de la interacción con la política fiscal y de reformas estructurales que afecten productividad y oferta, así como de la exposición externa de la economía neerlandesa a la demanda global.
Evolución reciente y análisis de datos: medidas excepcionales, mercado financiero y efectos post-pandemia
La evolución reciente requiere un enfoque integrado de análisis de datos para evaluar el impacto de las medidas excepcionales aplicadas por autoridades fiscales y monetarias. Los conjuntos de datos macro y microeconómicos —desde indicadores de demanda hasta series de empleo y precios— permiten identificar patrones de recuperación, detectar riesgos de sobrecalentamiento y calibrar la intensidad y duración de las intervenciones públicas.
Impacto en el mercado financiero
- Volatilidad: los mercados han mostrado movimientos abruptos ante noticias sobre política económica y expectativas de tipos.
- Liquidez y precios de activos: las medidas extraordinarias han condicionado spreads, rendimientos y valoración relativa entre activos.
- Flujos y apetito por riesgo: los cambios en el sentimiento y en las condiciones financieras reorientan inversión entre renta fija, renta variable y activos alternativos.
Los efectos post-pandemia se observan en cambios estructurales que los datos confirman: ajustes en cadenas de suministro, presiones inflacionarias sectoriales, transformaciones en el mercado laboral y mayor digitalización de consumo y servicios. El análisis continuo y la granularidad temporal de la información son clave para entender cómo estas dinámencias interactúan y para ajustar políticas y estrategias financieras en un escenario aún en transición.
Perspectivas y recomendaciones para empresas y hogares ante la política monetaria en Países Bajos
La evolución de la política monetaria en la eurozona tiene efectos directos sobre empresas y hogares en Países Bajos: altera el coste del crédito, influye en la inflación y afecta la confianza para invertir o consumir. Ante esa realidad, es clave que tanto negocios como familias monitoricen comunicados del BCE y escenarios macroeconómicos, y traduzcan esos escenarios en planes de tesorería y presupuesto. Mantener análisis periódicos de sensibilidad a tipos de interés y a la inflación permite adaptar decisiones de inversión y ahorro sin depender de previsiones concretas.
Para las empresas, las recomendaciones pasan por reforzar la gestión del riesgo financiero y la liquidez: revisar vencimientos de deuda, diversificar fuentes de financiación, optimizar capital circulante y estudiar la conveniencia de fijar tipos en préstamos sensibles a cambios en la política monetaria. También es prudente revisar cláusulas contractuales y precios de venta para proteger márgenes frente a costes crecientes, y priorizar inversiones que incrementen productividad o reduzcan costes operativos. En términos de palabras clave: política monetaria, empresas Holanda, financiación y gestión de riesgos.
Para los hogares, conviene evaluar la exposición a tipos variables, revisar opciones de hipoteca (posibilidad de fijar condiciones si encaja con su perfil) y fortalecer un colchón de ahorro para imprevistos. Algunas acciones prácticas incluyen:
- Revisar condiciones de préstamos y considerar refinanciación si aporta seguridad financiera.
- Reducir deuda de consumo con altos tipos de interés y priorizar ahorro líquido para emergencias.
- Actualizar presupuesto familiar incorporando escenarios de inflación y variaciones en tipos.
Estas medidas ayudan a mitigar el impacto de cambios en la política monetaria en el bienestar financiero doméstico sin basarse en pronósticos específicos.